
O financiamento automóvel apresenta diferenças entre o Norte e o Sul da Europa. Um estudo da Codeweavers, empresa do grupo Cox Automotive, revela que mais de metade dos compradores alemães e britânicos pagou o último automóvel a pronto, enquanto em Espanha e Itália o recurso ao crédito é mais frequente.
A investigação, que envolveu 5.000 compradores de automóveis no Reino Unido, Alemanha, França, Espanha e Itália, identificou outra diferença. Os consumidores dos países onde o financiamento é mais utilizado revelam menor confiança na compreensão das modalidades de pagamento disponíveis. Portugal não integrou o inquérito, mas os dados nacionais permitem contextualizar alguns destes comportamentos.
Norte da Europa privilegia pagamento a pronto
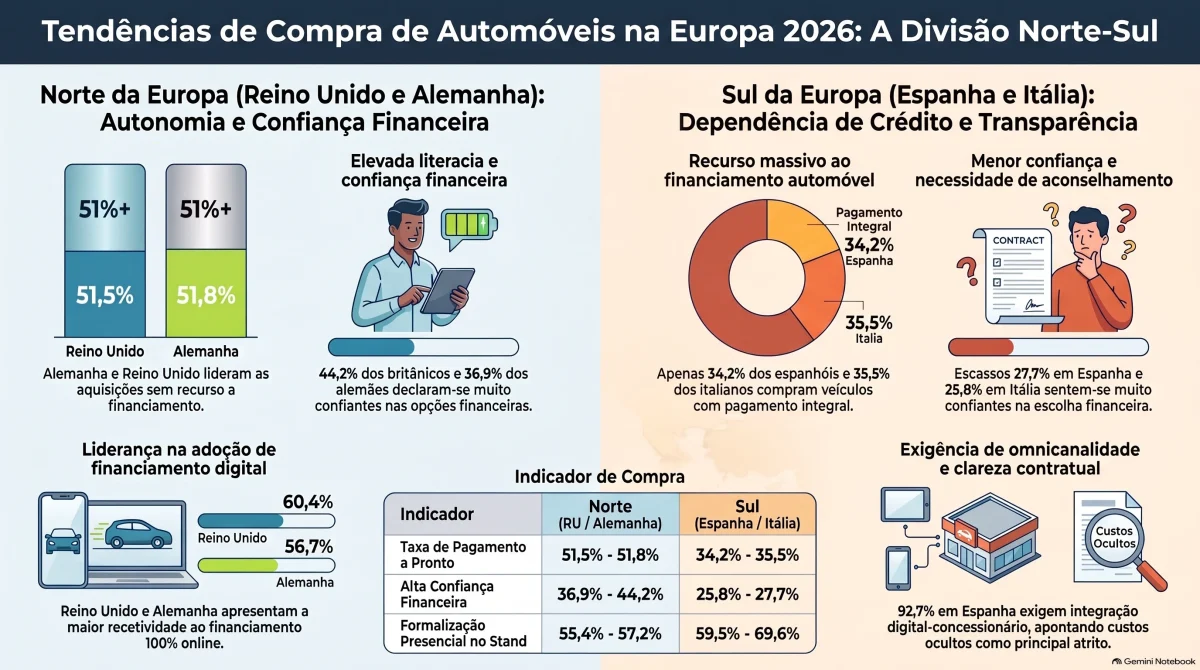
De acordo com o relatório UK vs European Car Buying Trends 2026, 51,8% dos compradores alemães e 51,5% dos britânicos pagaram integralmente o último automóvel adquirido. Em França, a percentagem foi de 49,7%.
A situação é diferente em Espanha e Itália, onde apenas 34,2% e 35,5% dos participantes, respetivamente, recorreram ao pagamento a pronto.
Compradores que pagaram o último automóvel a pronto
| País | Pagamento a pronto |
|---|---|
| Alemanha | 51,8% |
| Reino Unido | 51,5% |
| França | 49,7% |
| Itália | 35,5% |
| Espanha | 34,2% |
Fonte: Codeweavers, UK vs European Car Buying Trends 2026.
Esta diferença acompanha uma maior utilização de soluções de financiamento nos dois mercados do Sul da Europa. Itália apresenta também a maior abertura à contratação futura de crédito automóvel, com 71% dos inquiridos a admitir essa possibilidade, seguida do Reino Unido (67,6%) e de Espanha (64,7%).
Os resultados não significam, contudo, que todos os compradores que não pagaram a pronto tenham recorrido a crédito convencional. O estudo distingue diferentes formas de financiamento, como empréstimos e leasing.
Mais crédito não significa maior confiança financeira
Uma das conclusões do estudo é o contraste entre a utilização do financiamento e a confiança dos consumidores na compreensão dos produtos financeiros.
No Reino Unido, 44,2% dos participantes afirmaram sentir-se muito confiantes quanto às diferentes formas de pagar um automóvel. Na Alemanha, essa percentagem foi de 36,9%.
Em Espanha, apenas 27,7% manifestaram o mesmo grau de confiança, enquanto em Itália a percentagem desceu para 25,8%.
Além disso, 16,3% dos espanhóis e 13,5% dos italianos reconheceram dificuldades na compreensão do financiamento automóvel e admitiram necessitar de apoio para escolher a modalidade mais adequada.
Os números medem a confiança declarada pelos consumidores, não a sua literacia financeira através de testes objetivos. Ainda assim, revelam que a utilização frequente do crédito não corresponde necessariamente a um maior conhecimento das condições contratuais.
A transparência também é um problema. Em Espanha, 34,3% dos inquiridos identificaram a falta de clareza sobre o custo total do automóvel como motivo de frustração, enquanto 26,4% referiram despesas ocultas ou inesperadas.
Portugal mantém preferência pelo pagamento a pronto
Embora Portugal não esteja incluído no estudo da Codeweavers, o Barómetro da Mobilidade Elétrica 2026 do Automóvel Club de Portugal fornece indicadores sobre as formas de aquisição utilizadas pelos condutores portugueses.
Segundo o inquérito, 57% dos participantes adquiriram a pronto pagamento o automóvel que conduzem habitualmente. Outros 22% recorreram ao crédito automóvel e 5% indicaram financiamento através de stands ou operadores de crédito.
Estes resultados aproximam Portugal dos mercados onde o pagamento a pronto assume maior expressão, mas não permitem estabelecer uma comparação estatística direta com o estudo europeu. O ACP questionou os condutores sobre o automóvel que utilizam habitualmente, enquanto a Codeweavers analisou a última aquisição dos compradores nos cinco mercados abrangidos.
O estudo português baseou-se numa amostra principal de 1.200 condutores e decorreu entre janeiro e fevereiro de 2026.
Apesar do peso do pagamento a pronto, o crédito automóvel tem crescido em Portugal.
Segundo o Banco de Portugal, foram celebrados 242 mil contratos de crédito automóvel em 2025, mais 8% do que no ano anterior. Cerca de 72% desses contratos tiveram montantes inferiores a 20.000 euros.
Os dados mostram que o financiamento continua a ter expressão no mercado nacional, embora não permitam determinar a percentagem total de automóveis adquiridos através de crédito.
Digitalização avança, mas os concessionários mantêm importância
O estudo da Codeweavers também analisou a utilização de ferramentas digitais ao longo do processo de compra.
Em todos os cinco países, os consumidores demonstraram interesse em consultar prestações mensais, comparar propostas de financiamento e verificar a sua capacidade financeira através de plataformas online.
A preferência muda, contudo, quando chega o momento de formalizar o contrato. Em França, 71,6% dos participantes preferem concluir o financiamento presencialmente. A percentagem é de 69,6% em Itália, 59,5% em Espanha, 57,2% na Alemanha e 55,4% no Reino Unido.
Esta diferença também se reflete na utilização efetiva dos canais digitais. Entre os participantes que financiaram o último automóvel, 21% dos britânicos e 18,5% dos alemães trataram do financiamento inteiramente online. Em Espanha e Itália, essa percentagem ficou abaixo de 10%.
Em Portugal, os indicadores do Banco de Portugal confirmam o peso dos intermediários de crédito. Em outubro de 2025, estes foram responsáveis por 82% do montante de novo crédito automóvel contratado, segundo a informação estatística do Banco de Portugal.
O indicador evidencia a importância da intermediação no financiamento automóvel português, embora não permita determinar quantos contratos foram assinados presencialmente.
A coexistência entre pesquisa digital e contratação presencial constitui, assim, um dos principais pontos de contacto entre o mercado português e as tendências identificadas pela Codeweavers.
O estudo europeu mostra que o percurso de compra varia entre países, tanto na forma de pagamento como na utilização dos canais digitais. Os dados portugueses acrescentam contexto a essa análise, mas a ausência de Portugal no inquérito impede conclusões diretas sobre a sua posição face aos restantes mercados.
Outros artigos interessantes: